
睡前挂一单、醒来看成交,多家银行上线积存金挂单功能
··
最近,不少在手机银行“攒黄金”的投资者发现,积存金业务 “变了模样”。
提前设价、到价自动尝试成交的挂单来了,阶段性手续费优惠活动多了,但与此同时,关于贵金属交易的风险提示也同步加码。交易功能上新,风控闸门却收紧。一松一紧之间,积存金这门面向大众的黄金投资产品,正在发生怎样的转向?

不熬夜盯盘也能买卖
多家银行上线挂单交易
“睡前挂单890元/克卖出,睡醒发现已经成交了。”
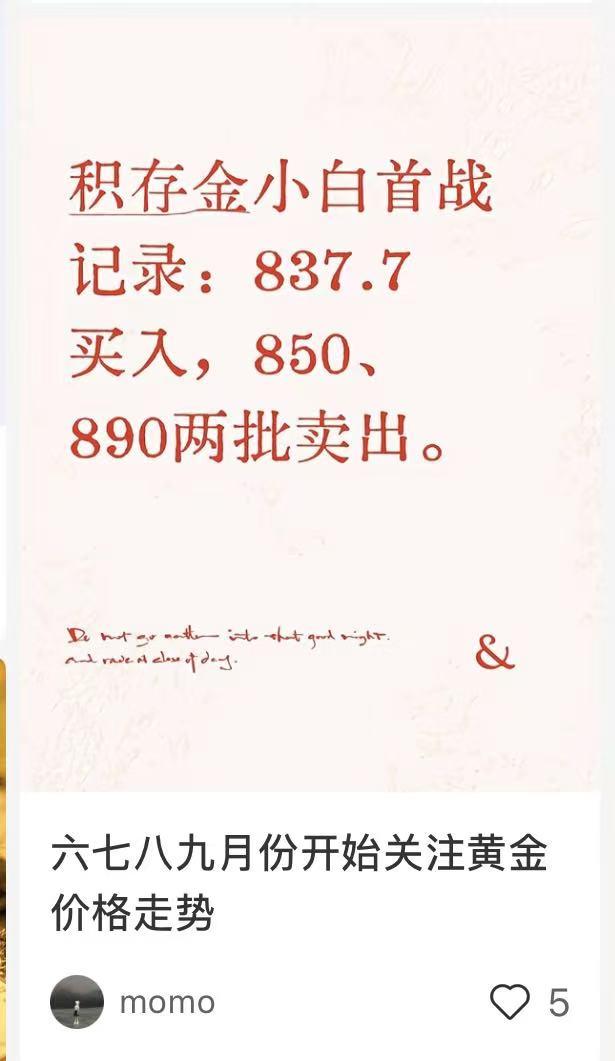
说这话的是来自河南的周舟(化名)。最近她在社交平台发了篇帖子,标题叫“积存金小白首战记录,837.7买入,850、890两批卖出”。
和记者聊起这次试水,周舟说自己10月26日开通了银行积存金账户,当天她尝试挂单850元/克买入,结果连着三天行情没能到价,委托没能成交,周舟坦言“有点小失落。”
11月2日,她按837.7元/克的价格实时交易买入20克。行情回升后,她分两批挂单离场。“时差导致国际金市的剧烈波动多发生在深夜。” 在她看来,挂单交易的好处就是不用熬夜盯盘,“设好价格就去睡觉,系统帮你等。”
周舟的这次尝试,是眼下积存金业务变化的鲜活样本。近期多家银行上线挂单功能。
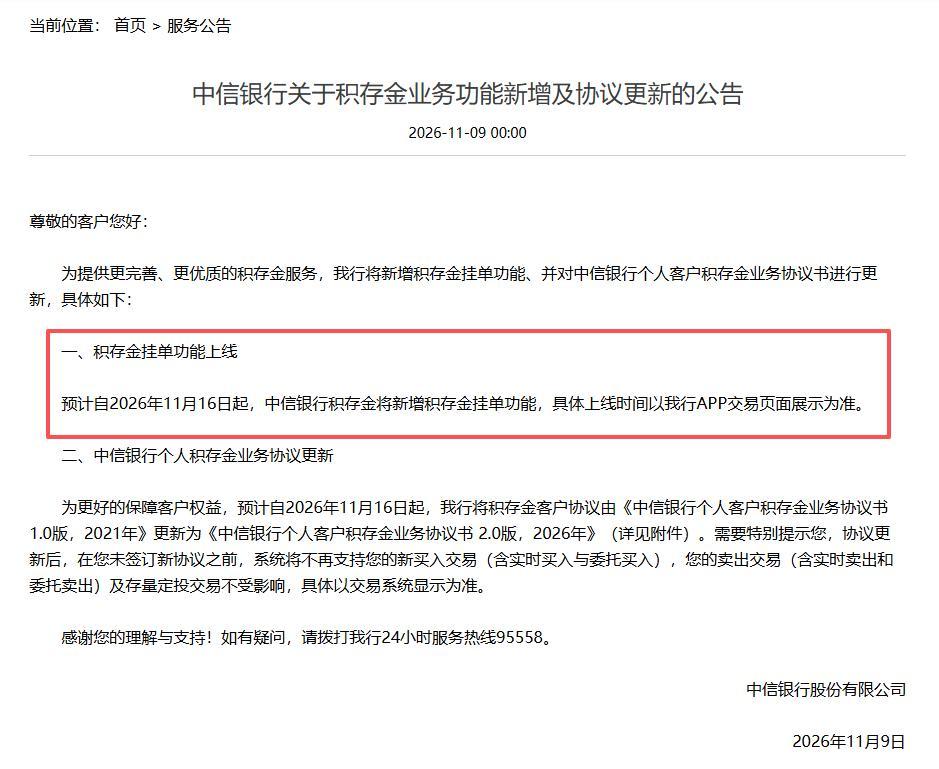
11月9日,中信银行公告将于11月16日上线积存金买入和赎回双向挂单。在此之前,兴业银行6月已在积存金活期产品中支持挂单买卖,南京银行10月26日也为个人积存金新增了委托挂单功能,建设银行在年初更新的积存金交易规则中,已将挂单交易列入主动积存方式。
“挂单功能的推出,使积存金从过去以实时交易和定期定投为主,逐步向更加灵活的条件交易模式延伸。”苏商银行特约研究员高政扬表示。挂单功能的本质,是引入限价委托机制,投资者可以提前设置买入或赎回价格、交易数量及有效期限,当市场报价达到预设条件时,由系统自动执行交易,从而降低持续盯盘的时间成本,也有助于减少情绪化操作。
挂单之外,费率也在降。工商银行将个人积存金主动积存和定投手续费率从0.5%优惠至0%,活动持续到2026年11月28日(定投优惠至12月31日);中信银行10月到11月实时买入和定投手续费率统一降至0.30%,卖出环节免收手续费;浙商银行免收认购手续费,南京银行买入费率压到0.05%。需要留意的是,上述优惠针对的仅是手续费,属于阶段性营销活动,并不等于零交易成本,买卖价差、实物兑换相关成本仍由投资者承担。
一边拓客引流,一边警示风险
业务发展与风险管理之间的平衡术
在交易便利化、费率让利的背后,是近期风险提示集中发布。
11月2日至10日间,工商银行“工银金行家”、光大银行、南京银行、中国金币集团先后发布贵金属风险提示,提醒投资者防范价格波动风险、理性控制仓位、避免盲目追涨杀跌。
记者梳理发现,2025年以来,建设银行、平安银行、招商银行等多家银行已陆续上调积存金起存门槛或调整风险等级。截至目前,大多数银行并未放宽积存金业务的投资门槛,浦发银行、兴业银行、中信银行对新签约和主动积存执行C3平衡型标准,建设银行个人黄金积存则维持在R4中高风险。
银行这种一边优化交易体验、让利引流,一边收紧准入、提示风险的操作,在苏商银行特约研究员高政扬看来并不矛盾。“这两类操作实际上体现了银行在业务发展与风险管理之间的平衡。”
先看业务发展账。作为银行财富赛道里的标准化产品,积存金也是获取零售客户、创造中间业务收入的重要抓手。
新增限价挂单、拉长夜盘交易时长,是银行顺应金价昼夜波动的特点,补齐原有交易模式的短板,更好满足不同投资者的操作需求。“相关迭代是银行对黄金市场高波动环境的主动适应,也有助于推动零售财富管理服务向精细化发展。”高政扬表示。
另外,阶段性下调手续费,能够降低普通人的参与成本,承接市场持续升温的黄金配置需求。市场热度,直观反映在银行的经营数据当中。工商银行在2026年中期业绩会上披露,其代理贵金属业务收入同比增长103%;兴业银行三季报显示,前三季度实物金、积存金等贵金属产品手续费收入同比增长77.68%。
再看风险管理账。今年黄金市场整体走出剧烈的过山车行情,伦敦现货黄金 1 月 29 日逼近5600美元/盎司,刷新历史高点,随后大幅回落,年中一度下探至 3942 美元 / 盎司附近,较高点回撤接近三成,其间多次出现单日数百美元的剧烈震荡。进入 11 月,金价短暂反弹后再度陷入反复拉锯,近期在 4000 美元 / 盎司附近来回波动。受地缘局势、汇率、海外货币政策等多重不确定性因素扰动,金价短期起伏明显加大,短线交易的亏损风险随之上升。高政扬认为,在此背景下,银行通过风险测评、适当性准入和强化风险揭示,引导客户充分认识产品风险。
“银行的核心逻辑在于,在优化金融服务的同时落实投资者保护责任,避免投资者将积存金误认为具有保本属性的储蓄产品。” 高政扬表示。
金价涨跌难预判,配置宜看长周期
金价后续将走向何方?目前国际头部机构对黄金短期走势存在分歧。
高盛11月5日下调金价预期,将2026年底金价目标从每盎司4650美元调至4150美元,2027 年底目标由5400美元下调至4800美元,调整逻辑源于美联储政策预期更趋鹰派。花旗则给出不同预判,其研报将黄金3个月目标价设在每盎司4500美元,6至12个月目标价 5000 美元。花旗认为,若地缘局势缓和,黄金存在上行空间;倘若油价显著回落、美联储开启降息周期,也有望助推新一轮金价上涨。
专业机构尚且难以形成一致判断,普通投资者更不宜跟风博弈短期行情。在社交平台上,不只有像周舟这样短线获利的帖子,也不乏投资者追高被套、挂在高点难以出手的吐槽。
高政扬提示,对于普通投资者而言,首先应明确积存金属于黄金投资工具,而非保本型储蓄产品,需要充分认识黄金价格波动可能带来的本金损失风险,个别投资者的短期盈利,并不具备可复制性。
在资金和周期选择上,积存金适配长期闲置资金,不适合生活费、短期周转资金。黄金在家庭资产中承担分散风险、对冲不确定性的作用,不是博取高收益的主力资产,投资者应当结合自身风险承受能力、资金使用周期,合理控制黄金整体配置比例,不要重仓押注金价涨跌,避免追涨杀跌、高频短线交易。
即便用上挂单新功能,也不等于稳赚。挂单只是自动化执行委托的工具,无法规避金价下跌带来的亏损。投资者下单前,要把交易规则吃透,重点看清买卖价差、手续费标准、赎回规则、挂单有效期、实物兑换条款,综合测算全部交易成本,而不是只盯着手续费优惠。
“对于普通投资者而言,应明确长期投资目标、控制仓位,并坚持理性配置。” 高政扬表示,积存金最初的产品定位,是给普通人提供小额、分批攒黄金的渠道,它的价值,藏在长期定投、平滑波动的配置思路里,而不是短期博弈行情的交易机会。
(大众新闻记者 胡羽)

 海报热榜
 相关推荐